Blogs & News
Read our latest news and industry insights.
Discover how regulated retail hedge funds in South Africa may act as portfolio shock absorbers, helping to manage downside risk and market volatility.
Most of us spend years working out how to grow our wealth, and far less time asking what could put it at risk. We plan as though good health, stable markets and steady momentum will always hold. But wealth can look secure right up until the thing you never planned for happens. Think of how quickly things can change. A pandemic upends your industry. Technology makes your role obsolete. A market slump tempts you into an emotional decision that undoes years of discipline. Each of these begs a simple question: what happens to your wealth-building machine if one of its assumptions fails? Wealth protection vs income protection The two are closely linked, but they are not the same thing. Cover such as disability or severe illness insurance protects your earning power. Wealth protection looks at what that income has built, and what happens to it if you’re no longer around to manage it. "The financial history of the world shows that families have always played a central role in wealth creation." — Riaan Botha, author of Welvaartskeppers The wealth you build, and hope to leave to your children, rests on two things: your ability to earn, and your ability to protect the assets you’ve built. Illness, disability, a market downturn or an unexpected death can threaten both at once. Making money builds wealth. Protecting it helps you keep it for the people you built it for. What are the key forms of wealth protection? Here’s a look at four key forms of wealth protection, what they do and the role they can play: Insurance Replaces your income if something happens to you, so your family can meet their obligations and maintain their lifestyle. Your will Stipulates who receives what. A will only works if it is valid and can be found when it’s needed. Trusts Holds and manages assets for beneficiaries who can’t legally (or otherwise) manage them yet. Trusts can help structure your assets during your lifetime and beneficiaries may typically include minor children. It is important to note that trusts come with their owns costs, tax treatment and administration, so they work best when set up for a clear purpose, guided by professional advice. Estate planning Ensures that your estate has enough cash to settle what it owes without forcing a sale of your assets. Four questions to test your wealth protection plan Use the following questions as an initial reality check to see where your wealth protection plan stands, and where the gaps might be: Would your family have adequate financial support if something happened to you? Bond repayments, school fees and medical aid contributions keep coming whatever happens to your income. Check that your life, disability and severe illness cover is measured against your actual debts, your dependents and how long they would need support, and that it hasn’t gone stale since your circumstances changed. Are your beneficiaries up to date? Marriages, divorces, births and deaths all change who should benefit. Still, often nominations on policies and retirement funds are often set once and forgotten. When nominations and your will contradict each other, the result can be delays, disputes and money reaching the wrong person. Retirement fund trustees must also consider all your dependents, so your nomination guides them rather than binding them. Is your will valid, accessible, and structured correctly? A will must meet certain formalities, including the signatures of the testator and two competent witnesses. If the requirements aren't met, the will may not be accepted as valid, which could affect how the estate is distributed. It is also important that the executor can locate the original will. Where minor children are beneficiaries, a will can provide for a testamentary trust to hold their inheritance rather than it being paid into the Guardian's Fund. Will your estate have enough cash when you pass away? Before anything is distributed, an estate must pay executor's and Master's Office fees, debts, funeral costs, capital gains tax and, where applicable, estate duty. When wealth is tied up in property or a business, the executor may have to sell at the wrong time and the wrong price. Compare your liquid assets against likely costs and plan for any shortfall. Protecting your wealth: What’s next? If the four questions above exposed a gap, that’s a great place to start. Gaps are far easier to close while life is calm than having to rely on someone to sort things out on your behalf. Of course, you don’t need to fix everything at once. Start with the question that made you hesitate. Think of it as the foundation under everything else you’re building. Nobody admires it from the outside, but every decision about growing your wealth rests on it. "The key to successful wealth creation is knowledge. Only those who first learn to increase their income and then invest their surplus effectively as capital achieve long-term financial success.” — Riaan Botha, author of Welvaartskeppers There is no single miracle solution that guarantees success, but the principles behind it can be learned. Meet the South Africans who did it on Welvaartskeppers. One conversation has the power to change a life At Bovest, we believe money is ultimately a tool for buying something far more valuable: time. A sound financial plan gives you the structure, clarity and peace of mind to spend that time on the life you are building rather than worrying about it. Ready to build your life vision? Share your details and we’ll be in touch , no obligation. This article is general information and does not constitute financial, legal or tax advice. Speak to a qualified adviser about your own circumstances.
When most people start thinking about their financial future, they go straight to the products. Which index fund is performing best right now? Should I put money into a tax-free savings account or property? What about offshore tech stocks? Those questions feel natural. But they won’t necessarily get you where you want to go. This article explains why the financial products you choose matter far less than the plan they serve. Learn how to craft a clear, holistic financial plan — not just a well-diversified portfolio — and discover what really determines whether you build lasting wealth. The importance of a holistic financial plan Selecting quality investments matters. That said: choosing products without a broader blueprint is like buying building materials before you have drafted the architectural blueprint. Because in the end, it is not simply a matter of creating wealth for the short run, it is about creating wealth for life. At Bovest, our foundation rests on a simple principle: an investment portfolio is merely the engine, but a holistic financial plan is the GPS that directs you on your route. What are the 5 components of a financial plan A holistic financial plan does not start with market performance or product features. It begins with context. A comprehensive plan connects five distinct areas of your life into one cohesive strategy:
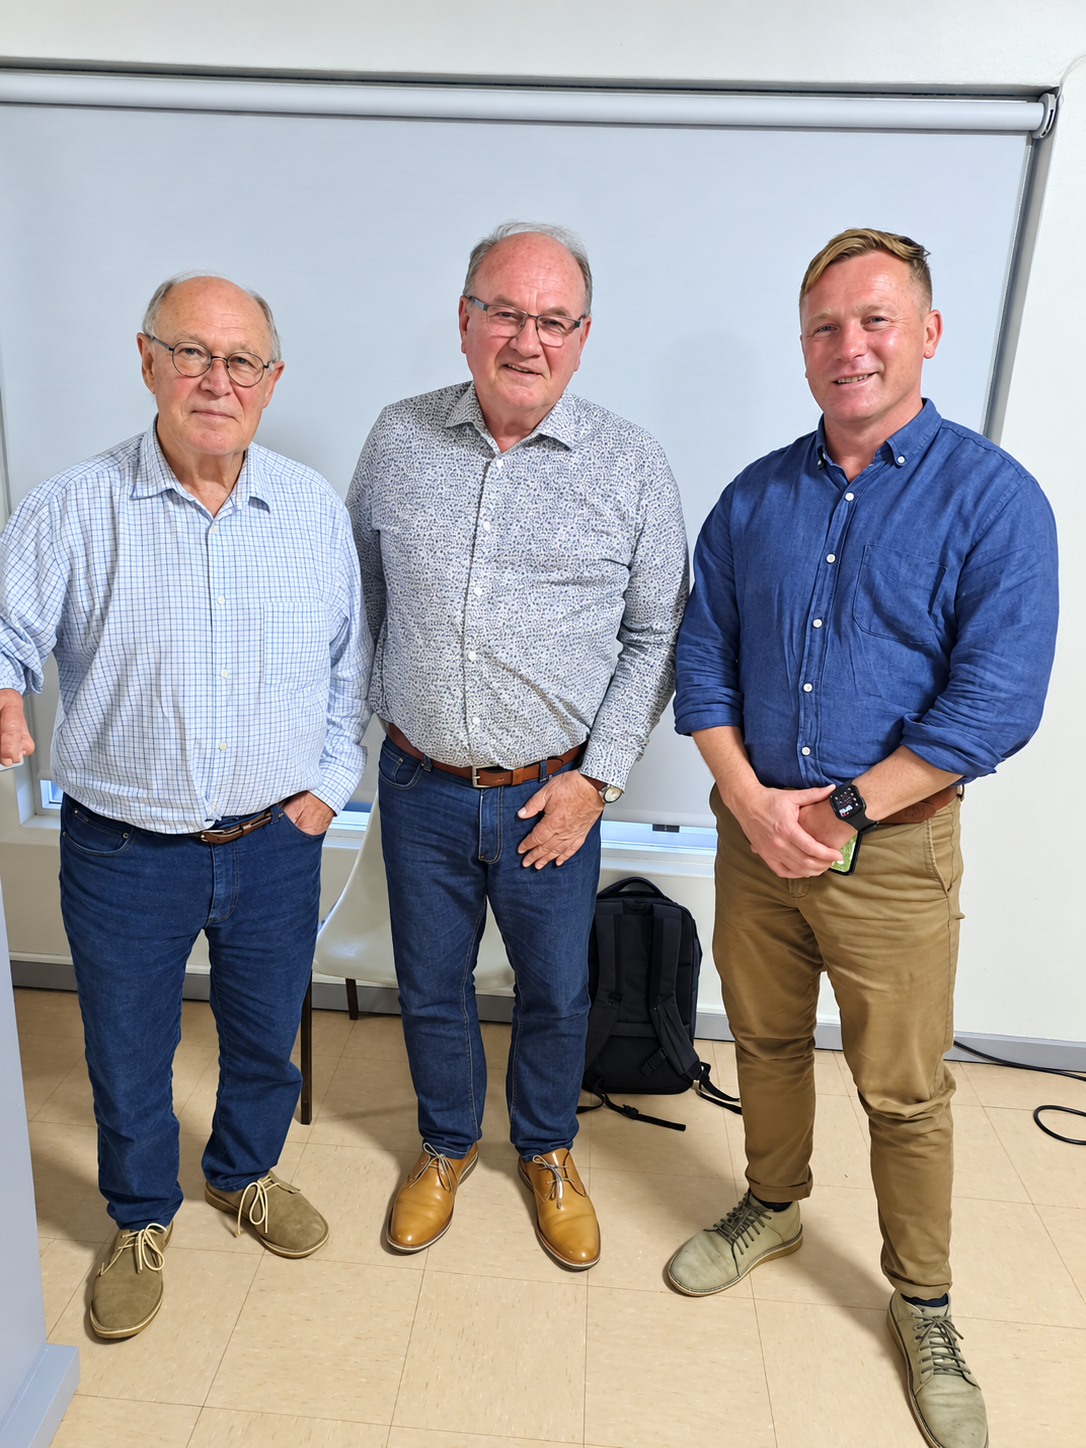
Die gesprek het plaasgevind in Struisbaai se rolbal klubhuis en is bygewoon deur 35 persone. Die aanbieding wat ek gedoen het, het die persoonlike uitdagings van ’n welvaartskepper beskryf. Punte wat uitgelig is: Wat is jou passie? Kies ’n strategie om jou passie uit te leef. Kennis is die sleutel tot suksesvolle welvaartskepping. Leer goeie geld gewoontes aan. Positiewe uitkyk op die lewe - Beheer wat binne jou vermoë is. Bou ’n netwerk van goeie mense wat jy vertrou. Bou jou persoonlike handelsnaam. Welvaartskepping is ’n lang reis. Geen kitsrykdom nie. Bovest sal jou help met finansiële advies: Om persoonlike finansiële doelwitte te stel. Om ‘n monitor program op te stel vir beplande finansiële doelwitte. Daar het ’n goeie gesprek na die aanbieding gevolg. Die huidige werkloosheid situasie in SA is bespreek en dat veral jong mense hul eie besighede moet begin om persoonlike welvaart te skep. Aangesien die ’n ouer gehoor was in welvaart bewaring ook bespreek. Die voorsitter, Danie Schutte, het ten slotte sy dank uitgespreek dat daar ’n positiewe situasie vir welvaartskepping in SA uitgebeeld is. Dit is veral vir jong mense bemoedigend om nie oorsee te gaan werk soek nie maar hier plaaslik ’n inkomste te skep.
Een van die kenmerke van ouderdom is dat persone aanpassings moet maak aan jou lewenstyl om tred te hou met die verouderingsproses. Persoonlike finansiële begrotings word geraak deur veranderende omstandighede. Wanneer inkomste verdien word, word persoonlike welvaart geskep en wanneer afgetree word, word die aanpassing gemaak om die verworwe welvaart te bewaar en te geniet. Veranderinge in jou lewe word soos volg deur Andy Warhol in “Change your World” beskryf: “They always say time changes things, but you actually have to change them yourself.” (J.C.Maxwell, R.Hoskins. Change your World. 2021.) Hoe word suksesvolle aanpassings gemaak? Daar bestaan verskillende teorië oor wat gedoen moet word om suksesvol aan te pas by omstandighede. Die konsensus is dat daar eerstens ’n verandering in die manier van denke moet wees. Jy moet anders dink om aan te pas by jou nuwe omstandighede. Die pas afgetredene moet besef dat waar hy/sy as ’n werkende ’n inkomste verdien het, ’n aanpassing in denke moet plaasvind om die bestaande aftree kapitaal te bewaar en te geniet. Tweedens moet persone wat aftrede aanpassings maak , indien nodig, aan byvoorbeeld hul lewensstyl. Afhangend van hoeveel aftree kapitaal beskikbaar is moet seker gemaak word dat onttrekkings wat hul lewensstyl befonds nie die aftree kapitaal erodeer nie. Die belangrike beginsel geld dat jy nie jou aftree kapitaal moet oorleef nie. Die jaarlikse hersiening saam met jou Bovest finansiële adviseur oor die stand van aftree kapitaal, is daarom noodsaaklik. Dit is derdens belangrik om die aangepaste omstandighede te benut om jou nalatingskap te finaliseer. Opdateer jou testament en maak seker dat daar genoeg fondse beskikbaar gaan wees om die verwagte boedelbelasting te betaal. Ten slotte is dit belangrik dat die aksies wat geneem word met die aanpassing van jou lewe as ’n afgetredene, ’n verskil maak oor hoe jy verouder. Jou nalatingskap en oor hoe mense om jou gaan beleef, sal getuig of dit die moeite werd was.
Baie is al gesê oor familiebesighede. Dit is algemene kennis dat sekere kultuurgroepe in Suid-Afrika bekend is om in familieverband besighede te bedryf. Die Griekse, Portugese, Joodse en Indiër-gemeenskappe is lank reeds voorbeelde hiervan. In die “nuwe Suid-Afrika”, met al sy uitdagings, is daar ‘n tendens om werk binne familieverband te skep. Deurdat daar in baie gevalle nie ‘n “kultuur” van samewerking binne familieverband bestaan nie, is die neiging kompleks met uitdagings wat net deur kreatiewe bestuursvernuf bemeester kan word. Is dit nie veral Afrikaners wat geneig is om hulle “eie ding” te wil doen en indiwidualisties en dwars te wil wees nie? Hierdie amper “genetiese” trekke kompliseer samewerking en harmonie. Dit kan ook baie druk op ouers plaas om deurentyd onderlinge samewerking te verseker en heeltyd objektief te probeer bly. Tog is die geskiedenis vol voorbeelde waar juis familiebesighede die grootste en mees volhoubare ondernemings ter wêreld opgelewer het. Van klein winkels en restaurante tot wêreldbekende handelsmerke, en van wynplase in Europa tot boerderye in Suid-Afrika. Hierdie familiebesighede vorm dikwels die ruggraat van baie ekonomieë. Daar is twee belangrike uitdagings vir familiebesighede. Die eerste lê in opvolgbeplanning. Die stigter bou die onderneming met jare se opoffering en persoonlike toewyding. Vir die volgende geslag is dit egter nie altyd ‘n roeping nie en sommige wil hulle eie koers inslaan. Dit kan spanning in familieverhoudinge veroorsaak. Die tweede uitdaging is die verskil tussen familie en meriete. Wanneer familielede poste beklee bloot omdat hulle familie is, kan dit frustrasie onder ander werknemers skep. Bevoegdheid, dissipline en aanspreeklikheid bly die grondslag van goeie bestuur. Suid-Afrika het talle voorbeelde van familiebesighede wat oor dekades, en selfs eeue, opgebou is. Daar is die Van Zyl-familie se ZZ2-groep, die Ruperds, die Retief-familie van Van Loveren, en soveel meer. Daar is egter ‘n nuwe verskynsel. Ander as geslagte gelede, bring baie jongmense, gewapen met universiteitsopleiding in landbou, ingenieurswese of besigheidsbestuur, nuwe kundigheid na besighede. Die kombinasie van tradisionele wysheid en vernuwing gee aan hierdie besighede ‘n besondere veerkragtigheid. Uiteindelik is daar tog ‘n besondere waarde aan familiebesighede. Dit gaan nie net oor wins, bates of ‘n gesonde balansstaat nie. Dit gaan oor iets wat veel moeiliker gemeet kan word: die oordra van kennis, waardes en ‘n lewensbeskouing. Elke geslag voeg sy eie hoofstuk by, maar bly terselfdertyd deel van ‘n groter verhaal wat jare tevore begin het. In ‘n wêreld waar verandering al hoe vinniger plaasvind, herinner familieondernemings ons dat sommige mylpale nie binne ’n finansiële jaar gemeet kan word nie. Hulle leer dat rentmeesterskap belangriker is as besit, dat vertroue belangriker is as kontrakte, en dat die grootste opbrengs soms nie in rand en sent lê nie, maar in die nalatenskap wat aan die volgende geslag oorgedra word. Soos in die geval van familieboerderye, produseer hulle nie net voedsel nie; hulle bewaar ook stories, waardes en ‘n lewenswyse wat maklik verlore kan gaan wanneer ‘n plaas of onderneming uit familiehande verdwyn. Geskryf deur Koos van die Waterberge vir Bovest
Most people think of their retirement fund as a retirement tool and nothing more. Contributions go off every month, the statement gets filed away, and the whole thing only really becomes interesting somewhere around 60. But your pension fund, provident fund, preservation fund and retirement annuity are quietly some of the most powerful estate planning instruments available to a South African investor. And the best part is that you don't have to give anything up to use them that way. That's unusual, estate planning normally involves a trade-off. You move an asset into a trust and lose direct control. You wrap something in a structure and accept a cost. You buy a policy and pay a premium. Here you don't trade anything. You keep investing, you keep growing, and the estate planning benefit simply comes along for the ride. So what happens to your retirement fund when you pass away? If you die before retiring from the fund, the benefit is governed by section 37C of the Pension Funds Act. This is one of the most misunderstood provisions in South African law, and it does something quite remarkable: the money does not form part of your estate. It is not distributed according to your will. It is not governed by the Intestate Succession Act if you die without one. It sits entirely outside the normal machinery of deceased estate administration. Practically, that means three things: Estate duty: The benefit is excluded from your property for estate duty purposes under the Estate Duty Act. No 20% on the portion of the dutiable estate between R3.5 million and R30 million. No 25% above R30 million. Nothing. Executor's fees: Because the capital never enters the estate, it never forms part of the base on which executor's fees are calculated. The general tariff is 3.5% plus VAT — roughly 4%. On R5 million, that's R200 000 you simply don't pay. Liquidity: Your family doesn't wait for the Master of the High Court to accept the Liquidation and Distribution account. In practice, estates take anywhere from nine months to two years. Retirement fund benefits move far faster than that. And then there's the growth itself. Inside a pension, provident, preservation or retirement annuity fund, there is no income tax, no dividends tax and no capital gains tax on the growth. You can switch between funds and rebalance the portfolio without triggering a single CGT event. Compare that to a discretionary unit trust, where interest above your annual exemption is taxed at your marginal rate, dividends attract 20% dividends tax, and every switch is a disposal for CGT purposes. Over twenty years that difference is not small. There is one catch before retirement. Section 37C gives the fund's board of trustees the discretion to decide who receives the benefit. Your beneficiary nomination form is a guide, not an instruction. The trustees must identify your dependants — legal, factual and future potential — and distribute the benefit in a manner they consider fair and equitable. They can and do deviate from nomination forms. For most families this works out fine, because the people you would have nominated are usually your dependants anyway. But it does mean that while you are still a member of the fund, you don't have final say. Which brings us to the part that most investors don't know about. The Pension Funds Act lets you retire from age 55. From 55 you can retire from a retirement annuity or preservation fund. Not from your job — from the fund. You can still be working, still earning, still contributing elsewhere. This is a product decision, not a life decision, and the two get confused far too often. When you do, up to one third can be taken as a cash lump sum. The first R550 000 of retirement lump sums across your lifetime is tax-free, though prior withdrawals — including two-pot savings component withdrawals since September 2024 — reduce what's left of that allowance. The balance buys an annuity, and for planning purposes that generally means a living annuity, from which you can draw between 2.5% and 17.5% of the value each year. Now look at what that living annuity does for your estate plan. The capital remains outside your dutiable estate. Your nominated beneficiaries are paid directly by the product provider, so no executor's fees are charged on it. And critically, unlike the pre-retirement funds, there are no trustees exercising discretion. Your nomination is binding, and you can nominate anyone — a spouse, a child, a grandchild, a sibling — without them having to prove financial dependence on you. Your beneficiaries also get to choose how they receive it. They can take the full value as a lump sum, taxed on the retirement lump sum table in your name. They can continue the annuity in their own name and draw a monthly income, taxed at their own marginal rates. Or they can do a bit of both. For a surviving spouse with thirty years ahead of them, the ability to simply continue drawing an income — starting almost immediately, without waiting on the estate — is often worth more than the tax saving. What about liquidity while you're alive? This is where the "retire at 55" option quietly solves the problem people worry about most. The usual objection to putting money into retirement structures is that it gets locked away. That objection largely disappears after 55. You have access to a lump sum, and you have an income stream you can adjust annually within the drawdown band. If you hold several retirement annuities, you can retire from them in tranches rather than all at once, which gives you even more control over timing and tax. So liquidity is not really the constraint that people assume it to be. Which brings me to how I use this with clients. If a client has both discretionary investments and compulsory investments, and the ratio between them allows for it, I will often let them draw a larger portion of their income from the discretionary side. It seems counterintuitive. But the discretionary money is the money that will attract estate duty and executor's fees and by drawing more from post-tax capital, you can also reduce income tax paid from living annuity income payments. So we spend the estate-unfriendly capital first and preserve the estate-friendly capital for the people who come after. It is not a blanket rule. Selling discretionary units may trigger CGT, discretionary capital gives flexibility that a living annuity can't, and drawing it down too aggressively creates its own problems. The ratio has to support it. But where it does, the same income can be drawn in a way that quietly reduces what your family eventually loses to fees and estate duty. What should you actually check? Look at your beneficiary nomination forms. They are frequently a decade out of date, they often still name an ex-spouse, and on a living annuity in particular there is no trustee to correct the error for you. Then look at whether the split between your discretionary and compulsory investments is doing any work for you. Good estate planning isn't about giving things up while you're alive so that someone else benefits when you're not. Done properly, it's about making sure the money you're already investing is sitting in the right place when it needs to move. Reach out to me at ruvan@bovest.co.za to look at how your retirement structures fit into your broader estate plan. Ruvan J Grobler FSA® (PGDip Financial Planning)
Die Openbare Beleggingskorporasie (OBK) van Suid-Afrika is ‘n staatsbeheerde batebestuurder wat tans meer as R3 triljoen bestuur namens die Government Employees Pension Fund (GEPF), die grootste pensioenfonds in Afrika. Die OBK is tans in die kollig oor kommer weens bestuur, politieke inmenging en die veiligheid van staatsamptenare se pensioengeld. Nuwe wetgewende verwikkelinge, insluitend die voorgestelde Pension Protection Bill, poog om die OBK se raad te depolitiseer en die fonds se integriteit te beskerm. Kortom, die huidige omstredenheid gaan nie bloot net oor die pensioenfonds self nie, maar veral oor hoe die OBK bestuur word en hoe onafhanklik dit van politieke invloed funksioneer. Die jongste verwikkelinge rondom die OBK blyk ernstig te wees. In Julie vanjaar is die uitvoerende hoof van die OBK, Patrick Dlamini, op voorsorgskorsing geplaas na ‘n fluitjieblaserklag. Verskeie nie-uitvoerende direkteure het ook bedank. Hierbenewens is daar ondersoeke deur die finansiële sektorreguleerder en daarmee saam ‘n hewige debat oor die rol van die minister en die OBK-raad. Hoop is op die DA se Ashor Sarupen, adjunk minister van finansies, geplaas om die nuwe uitvoerende hoof van die OBK te word. In stede daarvan het die ANC vir Seiso Mohai, adjunk minister van beplanning, monitering en evaluering, aangestel asook sewe nie-uitvoerende direksielede. Die GEPF het onlangs wysigings aan sy reëls ingestel, onder meer oor diensjare en oorlewende voordele. Hierdie tegniese aanpassings is belangrik, maar kan die OBK werklik die geld van miljoene werknemers beskerm? Vakbonde en burgerregte organisasies waarsku dat wanbestuur en korrupsie pensioengeld kan dreineer. Wetgewing is nou deur die DA voorgestel, die sogenaamde Pension Protection Bill, wat sal poog om die OBK se raad te depolitiseer. Die voorgestelde wet beoog onder meer onafhanklike aanstellings en ‘n nie-politieke voorsitter. Die hervormingsinisiatiewe kan beskou word as ‘n reaksie op ‘n breër krisis van vertroue. Voorstanders van depolitisering argumenteer dat onafhanklike toesig noodsaaklik is om die OBK se geloofwaardigheid te herstel en korrupsie te beperk. Kritici wys egter daarop dat probleme nie slegs in die samestelling van die raad lê nie, maar ook in die kultuur van bestuur en die gebrek aan konsekwente aanspreeklikheid. Die OBK-situasie illustreer dus die spanning tussen politieke verantwoordbaarheid en institusionele onafhanklikheid in staatsfinansies. Uiteindelik behoort die kernvraag eenvoudig die volgende te wees: Wie se geld is dit? Dit is nie die regering se geld nie. Dit is die aftreegeld van mense wat onderwys gegee, siekes versorg, polisiëring gedoen en ander openbare dienste gelewer het. Hulle het nie hulle pensioenbydraes gemaak om politieke doelwitte te finansier nie. Wanneer politiek, persoonlike belange en beleggingsbesluite in een vloei, is die prys die toekoms van gewone mense. Ten slotte. Die OBK en die GEPF bevind hulle op ‘n kritieke kruispad. Hervormings kan die pad baan na groter deursigtigheid en sekuriteit, maar die sukses daarvan hang af van daadwerklike implimentering en ‘n verbintenis tot goeie korporatiewe bestuur. Die OBK se stabibliteit is nie bloot ‘n tegniese kwessie nie; dit is ‘n toets vir die land se vermoë om groot staatsfondse verantwoordelik te bestuur en die belange van miljoene werknemers te beskerm. Geskryf deur Koos van die Waterberge vir Bovest
Ek het self drie kinders en dink gereeld oor hoe en wanneer ’n mens hulle by die familie se finansies moet begin betrek. Waar trek ’n mens die lyn tussen om vir jou kinders goeie geleenthede te gee en om hulle te bederf? Moet hulle sakgeld ontvang? Moet hulle daarvoor werk, of moet dit gekoppel wees aan die waarde wat hulle skep? En wanneer begin ’n mens met hulle praat oor wat die familie besit en wat hulle moontlik eendag kan erf? Daar is baie verskillende sienings hieroor, en ek is nie seker dat daar net een regte manier is nie. Elke kind en elke familie verskil. Wat vir die een gesin werk, gaan nie noodwendig vir ’n ander werk nie. Waarvan ek wel al hoe meer oortuig raak, is dat ons met ons kinders oor geld móét praat. Die gesprek begin lank voor ’n erfenis Wanneer kinders nog jonk is, hoef die gesprek nie oor die waarde van die familie se beleggings of eiendom te gaan nie. Dit kan bloot begin by hoe geld werk. Hulle kan leer dat ’n mens nie alles kan kry wat jy wil hê nie. Geld word verdien, ’n deel word bestee, ’n deel word gespaar en ’n deel kan gebruik word om ander mense te help. Sakgeld kan ook deel van hierdie leerproses wees. Sommige ouers gee ’n vaste bedrag sodat kinders kan leer begroot. Ander verkies dat kinders daarvoor moet werk of op ’n manier waarde moet skep. Albei benaderings kan waarskynlik werk. Die belangrikste is dat kinders begin verstaan dat geld keuses, verantwoordelikheid en gevolge meebring. Namate hulle ouer word, kan die gesprek ontwikkel. Hulle kan meer leer oor skuld, belasting, beleggings, saamgestelde groei en waarom ’n mens soms vandag iets prysgee om later meer keuses te hê. Dit beteken nie dat ’n mens noodwendig vir hulle presies hoef te vertel hoeveel geld daar is nie. Om kinders finansieel op te voed en om die familie se finansiële syfers bekend te maak, is nie dieselfde ding nie. Wat ons by ouer kliënte sien Hierdie gesprek word belangriker namate ouers ouer word. Ons sien gereeld families waarin die ouers al die finansiële besluite geneem het, terwyl die kinders min weet van hoe die familie se sake gestruktureer is. Die kinders weet dalk nie waar die beleggings gehou word, wie die adviseurs is, wat in die testament staan of wat die plan vir die besigheid, plaas of ander eiendom is nie. Dit raak veral belangrik wanneer daar verskillende bates en verskillende kinders betrokke is. Gaan die besigheid na een kind? Gaan die plaas na ’n ander? Hoe word die ander kinders billik behandel? Is daar genoeg kontant in die boedel om belasting, koste en ander verpligtinge te betaal, of sal bates noodgedwonge verkoop moet word? Dit is nie maklike gesprekke nie. Ons stel dit dikwels uit omdat niemand graag oor afsterwe wil praat nie. Dit voel ongemaklik en ver weg. Die ironie is egter dat ons almal weet dit gaan een of ander tyd gebeur. Ons weet net nie wanneer nie. Maak dit ’n menslike gesprek ’n Familiegesprek oor finansies hoef nie ’n formele vergadering te wees waarin elke bedrag en dokument op die tafel geplaas word nie. Dit kan eenvoudig begin met: “Ons wil hê julle moet verstaan hoe ons sake werk en wat die plan sal wees indien iets met ons gebeur.” Van daar af kan ’n mens verduidelik: Wie die belangrike adviseurs en kontakpersone is. Waar die testament en ander dokumente gehou word. Hoe die beleggings, trust, besigheid of plaas gestruktureer is. Wat met die verskillende bates behoort te gebeur. Wie waarskynlik verantwoordelikheid vir bepaalde sake sal aanvaar. Waarom sekere besluite geneem is. Dit gee kinders ook die geleentheid om vrae te vra en moontlike misverstande uit die weg te ruim terwyl die ouers nog self die redes vir hul besluite kan verduidelik. Begin by die waardes, nie die waarde nie Die belangrikste gesprek gaan waarskynlik nie oor presies hoeveel geld daar is nie. Dit gaan oor die verhaal agter die geld. Hoe is dit opgebou? Watter werk, opofferings en risiko’s was nodig? Watter geleenthede moet dit skep? En watter verantwoordelikheid kom daarmee saam? Goeie boedelbeplanning gaan dus oor meer as ’n testament, belasting en voldoende kontant in die boedel. Dit gaan ook daaroor om die mense wat die bates gaan ontvang, voor te berei vir die verantwoordelikheid wat daarmee saamkom. Ons moet daarom nie net vra: “Wat gaan ons kinders eendag erf?” Ons moet ook vra: “Verstaan hulle wat hulle gaan erf, waarom dit opgebou is en wat ons hoop hulle daarmee sal doen?” Daar is dalk nie een regte manier om met kinders oor geld te praat nie. Maar om nooit daaroor te praat nie, is waarskynlik die grootste risiko van almal.
Die woord “aftrede” beteken om jou aan jou loopbaan te “onttrek” en dit te vervang met ’n lewe van “ontspanning” en “niks doen”. Navorsing toon egter dat hierdie siening van aftrede besig is om te verander. Al hoe meer ouer mans en vroue is produktief en betrokke by die gemeenskappe waarin hulle leef. In die welvaartbestuursomgewing weet ons dat persone aftreekapitaal geskep het terwyl hulle aktief hul loopbane gevolg het en dat hierdie kapitaal met aftrede benut word om hul lewenstandaard te befonds. Die huidige veranderende tendense wys dat afgetredenes steeds betrokke wil bly by aktiwiteite waarin hulle ’n opbouende rol speel. Genoemde veranderende aftreetendense sal in die volgende nuusbriewe van Bovest bespreek word. In hierdie artikel word meer inligting oor moontlike behuisingsopsies bespreek. • Wat is my nuwe woonadres? Die kinders het hul “grootwordhuis” verlaat en die onderhoud aan die huis en tuin tap die energie en finansies van die afgetrede huiseienaar. Die emosionele verbintenis aan die huis waarin die kinders grootgeword het, is ’n realiteit. Wanneer die kinders egter navraag doen oor wanneer hul ouers gaan begin afskaal deur die huis te verkoop, ontwikkel nuwe perspektiewe. Die soektog na ’n nuwe woonadres het begin. Die behuisingstatistieke van persone van 60 jaar en ouer in Suid-Afrika wys dat die meerderheid in hul eie woonhuise bly. Daar bestaan egter, volgens die eiendomsontledingsmaatskappy Lightstone, ’n stygende tendens dat meer afgetredenes na aftreekomplekse verhuis. Hierdie tendens word gedryf deur die groeiende bevolking van ouer persone, veranderende lewensstylvoorkeure, asook die groter behoefte aan finansiële sekuriteit. Wanneer daar besluit word om eiendom in genoemde aftreeoorde te koop, bestaan daar ’n keuse tussen eiendomsreg en verblyfreg. In eersgenoemde opsie word eiendomsreg deur die koper verkry, wat vererf kan word, terwyl verblyfreg slegs die reg tot verblyf bied – wat verval met die afsterwe van die langslewende. Die vereensaamheid van afgetredenes, veral ná die dood van ’n lewensmaat, is ’n moontlikheid wat veral in alleenstaande woonhuise in ’n woonbuurt kan voorkom. Die geleentheid wat aftreekomplekse egter bied om sosiaal deel te wees van ’n gemeenskap van afgetredenes, help om vereensaamheid teen te werk. Persoonlike sekuriteit, asook mediese versorging, is verdere voordele wat aftreekomplekse bied. Die nadele van aftreekomplekse is eerstens dat die finansiële koste om daar te woon hoog kan wees, en kosteberekeninge moet vroegtydig gedoen word om te verseker dat die finansiële onafhanklikheid van inwoners nie in gedrang kom nie. Tweedens moet daar seker gemaak word dat die reëls van die kompleks die persoonlike privaatheid van sy inwoners beskerm. Ten slotte kan veranderende behuisingstendense vir afgetredenes ten beste benut word deur vooraf persoonlike finansiële ontledings te doen oor die bekostigbaarheid van moontlike keuses.